Domain immobilienbewertung-bayern.de kaufen?
Wir ziehen mit dem Projekt
immobilienbewertung-bayern.de um.
Sind Sie am Kauf der Domain
immobilienbewertung-bayern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilienbewertung-bayern.de kaufen?
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Was bedeutet UST optiert?
Was bedeutet UST optiert? UST optiert bedeutet, dass ein Unternehmen sich freiwillig dazu entschieden hat, Umsatzsteuer zu zahlen, obwohl es eigentlich von der Umsatzsteuer befreit wäre. Diese Entscheidung kann verschiedene Gründe haben, wie z.B. die Möglichkeit, Vorsteuerabzüge geltend zu machen oder die Vereinfachung der Buchhaltung. Unternehmen, die sich für die UST-Optierung entscheiden, müssen dies gegenüber dem Finanzamt erklären und können diese Entscheidung in der Regel nicht einfach wieder rückgängig machen. Es ist wichtig, die steuerlichen Auswirkungen der UST-Optierung sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **


Ähnliche Suchbegriffe für UST-40R
Top-Angebote
Produkte zum Begriff UST-40R:
-
Omnitronic Noh-40r DruckkammerhornDruckkammerlautsprecher, 40 W RMS, 8 Ohm 8-Ohm-Lautsprechersystem, Stabile Aluminiumausführung, Mit Montagebügel, Für den Außenbereich geeignet IP44, Lieferumfang 1 x Gerät, 1 x Bedienungsanleitung, Schutzart: IP44, Belastbarkeit: Nominal: 40W RMS, Frequenzbereich: 300 - 3000 Hz, Empfindlichkeit: 106 dB (1W/1m), Impedanz: 8 Ohm, Aufnahmesystem: Montagebügel, Anschlüsse: Anschlusskabel mit offenen Kabelenden, Farbe: Grau, Maße: Tiefe: 33 cmDurchmesser: Ø 38 cm, Gewicht: 2,05 kg85,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
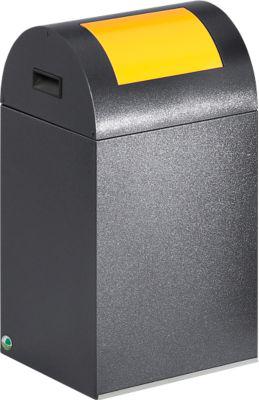
Selbstlöschende Wertstoff-Abfallsammler 40R, antiksilber/gelbAusführung: * Selbstlöschender Wertstoff-Abfallsammler * Gefertigt aus elektrolytisch verzinktem Stahlblech oder aus matt geschliffenem Edelstahl * Verfügbar in verschiedenen Ausführungen hinsichtlich Korpusfarbe, Einwurfklappenfarbe und Fassungsvermögen * Halbrundes Kopfteil mit praktischen Griffmulden * Selbstschließende Einwurfklappe aus verzinktem und pulverbeschichtetem Stahlblech * Mit Klemmring zur Abfallsack-Befestigung * Mit bodenschonendem Kantenschutz * Optionales Zubehör: * Gestellwagen, passend für 3 Wertstoff-Abfallsammler * silber beschichtet * 4 Doppelrollen mit Feststellern * Tragkraft: max. 200 kg284,41 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter

-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
-
Was ist eine ust?
Eine USt ist die Abkürzung für Umsatzsteuer, die auf den Verkauf von Waren oder Dienstleistungen erhoben wird. Sie ist eine indirekte Steuer, die vom Endverbraucher bezahlt wird. Die Höhe der USt variiert je nach Land und kann als Prozentsatz des Verkaufspreises festgelegt werden. Unternehmen sind in der Regel verpflichtet, die USt an die Steuerbehörden abzuführen und regelmäßig Umsatzsteuervoranmeldungen einzureichen. Die USt dient dazu, Einnahmen für den Staat zu generieren und ist ein wichtiger Bestandteil des Steuersystems vieler Länder. **
-
Wer muss UST abführen?
Wer muss UST abführen? Die Umsatzsteuer (UST) muss von Unternehmen abgeführt werden, die steuerpflichtige Umsätze erzielen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, in der Regel UST abführen müssen. Die Höhe der UST hängt vom jeweiligen Umsatzsteuersatz und dem Umsatz des Unternehmens ab. Es ist wichtig, dass Unternehmen die UST korrekt berechnen und an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen, um sicherzustellen, dass sie alle gesetzlichen Anforderungen erfüllen. **
-
Wer muss UST zahlen?
Wer muss UST zahlen? Die Umsatzsteuer (UST) wird in der Regel von Unternehmen und Selbstständigen auf ihre Umsätze erhoben. Das bedeutet, dass Unternehmer, die Waren oder Dienstleistungen verkaufen, UST an das Finanzamt abführen müssen. Privatpersonen hingegen zahlen keine UST auf ihre Einkäufe, da sie nicht zum Vorsteuerabzug berechtigt sind. Die UST ist eine indirekte Steuer, die vom Endverbraucher getragen wird, da sie in den Verkaufspreis der Produkte eingerechnet wird. Unternehmen müssen die UST regelmäßig an das Finanzamt abführen und entsprechende UST-Abrechnungen erstellen. **


Wer unterliegt der Ust?
Wer unterliegt der Umsatzsteuer (Ust.) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ort der Leistungserbringung, der Art der Leistung und dem Umsatzvolumen. In der Regel sind Unternehmen und Selbstständige, die steuerpflichtige Umsätze erzielen, umsatzsteuerpflichtig. Dazu gehören auch ausländische Unternehmen, die in Deutschland steuerbare Umsätze erzielen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach Branche und Tätigkeitsfeld. Generell gilt, dass alle Leistungen, die im Inland gegen Entgelt erbracht werden, der Umsatzsteuer unterliegen, es sei denn, es handelt sich um steuerfreie Umsätze. **
Wann wird UST abgebucht?
Die Umsatzsteuer (UST) wird in der Regel am Ende eines Abrechnungszeitraums abgebucht, der je nach Land und Unternehmen variieren kann. In den meisten Fällen erfolgt die Abbuchung monatlich oder quartalsweise. Die genauen Termine für die Abbuchung der Umsatzsteuer sind gesetzlich festgelegt und müssen eingehalten werden, um Strafen zu vermeiden. Es ist wichtig, die Umsatzsteuer rechtzeitig zu zahlen, um finanzielle Probleme zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen sollten daher ihre Umsatzsteuerzahlungen sorgfältig planen und sicherstellen, dass sie rechtzeitig erfolgen. **
Top-Angebote
Produkte zum Begriff UST-40R:
-
Omnitronic Noh-40r DruckkammerhornDruckkammerlautsprecher, 40 W RMS, 8 Ohm 8-Ohm-Lautsprechersystem, Stabile Aluminiumausführung, Mit Montagebügel, Für den Außenbereich geeignet IP44, Lieferumfang 1 x Gerät, 1 x Bedienungsanleitung, Schutzart: IP44, Belastbarkeit: Nominal: 40W RMS, Frequenzbereich: 300 - 3000 Hz, Empfindlichkeit: 106 dB (1W/1m), Impedanz: 8 Ohm, Aufnahmesystem: Montagebügel, Anschlüsse: Anschlusskabel mit offenen Kabelenden, Farbe: Grau, Maße: Tiefe: 33 cmDurchmesser: Ø 38 cm, Gewicht: 2,05 kg85,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Was bedeutet UST optiert?
Was bedeutet UST optiert? UST optiert bedeutet, dass ein Unternehmen sich freiwillig dazu entschieden hat, Umsatzsteuer zu zahlen, obwohl es eigentlich von der Umsatzsteuer befreit wäre. Diese Entscheidung kann verschiedene Gründe haben, wie z.B. die Möglichkeit, Vorsteuerabzüge geltend zu machen oder die Vereinfachung der Buchhaltung. Unternehmen, die sich für die UST-Optierung entscheiden, müssen dies gegenüber dem Finanzamt erklären und können diese Entscheidung in der Regel nicht einfach wieder rückgängig machen. Es ist wichtig, die steuerlichen Auswirkungen der UST-Optierung sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
-
Was ist eine ust?
Eine USt ist die Abkürzung für Umsatzsteuer, die auf den Verkauf von Waren oder Dienstleistungen erhoben wird. Sie ist eine indirekte Steuer, die vom Endverbraucher bezahlt wird. Die Höhe der USt variiert je nach Land und kann als Prozentsatz des Verkaufspreises festgelegt werden. Unternehmen sind in der Regel verpflichtet, die USt an die Steuerbehörden abzuführen und regelmäßig Umsatzsteuervoranmeldungen einzureichen. Die USt dient dazu, Einnahmen für den Staat zu generieren und ist ein wichtiger Bestandteil des Steuersystems vieler Länder. **
Ähnliche Suchbegriffe für UST-40R
-
Selbstlöschende Wertstoff-Abfallsammler 40R, antiksilber/gelbAusführung: * Selbstlöschender Wertstoff-Abfallsammler * Gefertigt aus elektrolytisch verzinktem Stahlblech oder aus matt geschliffenem Edelstahl * Verfügbar in verschiedenen Ausführungen hinsichtlich Korpusfarbe, Einwurfklappenfarbe und Fassungsvermögen * Halbrundes Kopfteil mit praktischen Griffmulden * Selbstschließende Einwurfklappe aus verzinktem und pulverbeschichtetem Stahlblech * Mit Klemmring zur Abfallsack-Befestigung * Mit bodenschonendem Kantenschutz * Optionales Zubehör: * Gestellwagen, passend für 3 Wertstoff-Abfallsammler * silber beschichtet * 4 Doppelrollen mit Feststellern * Tragkraft: max. 200 kg284,41 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Immobilienmärkte und ImmobilienbewertungImmobilienmärkte und Immobilienbewertung , Das Lehrbuch umfasst 15 Beiträge von Fachautoren, die didaktisch miteinander verknüpft sind. Die Autoren sind angesehene Wissenschaftler und Praktiker der Immobilienwirtschaft, die meisten davon als Dozenten an der Deutschen Immobilien Akademie (DIA) und am Center for Real Estate Studies (CRES) der Steinbeis Hochschule tätig. Das Werk enthält Beiträge zur Entwicklung und Analyse von Immobilienprodukten und Immobilienmärkten sowie zur Bewertung von Immobilien und Immobiliengesellschaften. Die Beiträge stellen zentrale Stoffinhalte der immobilienwirtschaftlichen Ausbildung dar und reichen von der Analyse der dominanten Einflussfaktoren der Entwicklung von Immobilienmärkten, der Wirksamkeit von Mietpreisbegrenzungen, der soziodemografischen Entwicklung und ihrer Wirkung auf die Immobilienmärkte, des Entstehens von Immobilienpreisblasen und der Tauglichkeit von Immobilien als Altersvorsorge bis zur Diskussion um das angemessene Bewertungsverfahren für Immobilien und Immobiliengesellschaften. Die Herausgeber Prof. Dr. Dr. h.c. Hans-Hermann Francke, Albert-Ludwigs- Universität Freiburg (Emeritus), ehem. Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Heinz Rehkugler, Albert-Ludwigs-Universität Freiburg (Emeritus), Professor für Immobilieninvestments und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. Prof Dr. Bernd Raffelhüschen, Direktor des Forschungszentrums für Generationenverträge der Albert-Ludwigs-Universität Freiburg, Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Marco Wölfle, Professor für Finanz- und Immobilienwirtschaft und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. , ABS-Pumpen & -Steuergeräte > Bremsen & Bremsenteile , Auflage: 3., vollst. überarb. u. erw. Aufl., Erscheinungsjahr: 20200920, Produktform: Leinen, Redaktion: Francke, Hans-Hermann~Rehkugler, Heinz~Wölfle, Marco~Raffelhüschen, Bernd, Auflage: 20003, Auflage/Ausgabe: 3., vollst. überarb. u. erw. Aufl, Abbildungen: mit ca. 148 Abbildungen, Keyword: Immobilienökonomie; Immobilienprodukte; Immobilien; Bilanzierung; Bewertungsverfahren; Immobilienmarktdaten; Immobilienkrise; Discouted Cashflow-Verfahren; Kapitalanlageentscheidung; Immobiliengesellschaften, Fachschema: Immobilie, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Immobilien und Anlagen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 607, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 246, Breite: 176, Höhe: 42, Gewicht: 1221, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638086 9783800630929, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14273959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brade, Andre: Heimwerken in Haus und Wohnung für DummiesHeimwerken in Haus und Wohnung für Dummies , Dieses Buch im Haus erspart das Warten auf den Handwerker Unter fachkundiger Anleitung von Andre Brade meistern Sie ab sofort preiswert Reparaturen und Renovierungsarbeiten selbst. Nach einer kleinen Werkzeugkunde startet der Rundgang durch den Haushalt mit allen gängigen Reparaturen. Sie erfahren, wie Sie Leitungen in der Wand finden, bevor es der Bohrer tut, oder wie Sie den wirklich passenden Dübel wählen. Wasserhahn tauschen, Spülbecken in die Arbeitsplatte einlassen, Fliesenspiegel anbringen, Boden verlegen oder tapezieren? Alle wichtigen Handgriffe sind mit Fotos und Schritt-für-Schritt-Anleitungen illustriert. Sie erfahren Was es bei Werkzeug und Material zu beachten gilt Wobei Sie besonders auf Ihre Sicherheit achten sollten Wie Sie Holz bearbeiten, Fliesenspiegel legen und tapezieren Wie Sie Bohren und kleine Sanitär- und Elektroarbeiten erledigen , Lüfterblätter > Motorkühlung , Erscheinungsjahr: 20240807, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Brade, Andre, Seitenzahl/Blattzahl: 362, Themenüberschrift: HOUSE & HOME / General, Keyword: Bad; Badinstallation; Boden; Bohren; DIY; Do it yourself; Elektroinstallation; Fliese; Fliesenlegen; Fuge; Gips; Gipskarton; Heimwerken; Holz; Küche; Laminat; Lifestyle; Mauer; Modernisierung; Reinigung; Renovieren; Reparatur; Reparieren; Sanieren; Schrauben; Stein; Ständerbauweise; Ständerwerk; Tapezieren; Werkzeug; Wohnraum, Fachschema: Basteln / Heimwerken~Do it yourself~Heimwerken, Fachkategorie: Architektur: Innenarchitektur, Warengruppe: TB/Heimwerken/Do it yourself, Fachkategorie: Heimwerken: allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 237, Breite: 180, Höhe: 27, Gewicht: 648, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss UST abführen?
Wer muss UST abführen? Die Umsatzsteuer (UST) muss von Unternehmen abgeführt werden, die steuerpflichtige Umsätze erzielen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, in der Regel UST abführen müssen. Die Höhe der UST hängt vom jeweiligen Umsatzsteuersatz und dem Umsatz des Unternehmens ab. Es ist wichtig, dass Unternehmen die UST korrekt berechnen und an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen, um sicherzustellen, dass sie alle gesetzlichen Anforderungen erfüllen. **
-
Wer muss UST zahlen?
Wer muss UST zahlen? Die Umsatzsteuer (UST) wird in der Regel von Unternehmen und Selbstständigen auf ihre Umsätze erhoben. Das bedeutet, dass Unternehmer, die Waren oder Dienstleistungen verkaufen, UST an das Finanzamt abführen müssen. Privatpersonen hingegen zahlen keine UST auf ihre Einkäufe, da sie nicht zum Vorsteuerabzug berechtigt sind. Die UST ist eine indirekte Steuer, die vom Endverbraucher getragen wird, da sie in den Verkaufspreis der Produkte eingerechnet wird. Unternehmen müssen die UST regelmäßig an das Finanzamt abführen und entsprechende UST-Abrechnungen erstellen. **
-
Wer unterliegt der Ust?
Wer unterliegt der Umsatzsteuer (Ust.) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ort der Leistungserbringung, der Art der Leistung und dem Umsatzvolumen. In der Regel sind Unternehmen und Selbstständige, die steuerpflichtige Umsätze erzielen, umsatzsteuerpflichtig. Dazu gehören auch ausländische Unternehmen, die in Deutschland steuerbare Umsätze erzielen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach Branche und Tätigkeitsfeld. Generell gilt, dass alle Leistungen, die im Inland gegen Entgelt erbracht werden, der Umsatzsteuer unterliegen, es sei denn, es handelt sich um steuerfreie Umsätze. **
-
Wann wird UST abgebucht?
Die Umsatzsteuer (UST) wird in der Regel am Ende eines Abrechnungszeitraums abgebucht, der je nach Land und Unternehmen variieren kann. In den meisten Fällen erfolgt die Abbuchung monatlich oder quartalsweise. Die genauen Termine für die Abbuchung der Umsatzsteuer sind gesetzlich festgelegt und müssen eingehalten werden, um Strafen zu vermeiden. Es ist wichtig, die Umsatzsteuer rechtzeitig zu zahlen, um finanzielle Probleme zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen sollten daher ihre Umsatzsteuerzahlungen sorgfältig planen und sicherstellen, dass sie rechtzeitig erfolgen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.